Contenu mis à jour et vérifié : 2026-09-17
Acheter un logement à Vancouver implique plusieurs taxes, et non un seul montant de « taxe foncière ». La Property Transfer Tax (PTT) à l’enregistrement, les taxes foncières annuelles et les taxes municipale et provinciale sur les logements vacants ont des assiettes et des déclarations différentes. Ce guide présente les principales règles applicables en 2026. Plusieurs échéances du début et du milieu de l’année sont déjà passées : distinguez l’année d’imposition de la date de déclaration et, en cas de retard, suivez la procédure de l’autorité concernée.
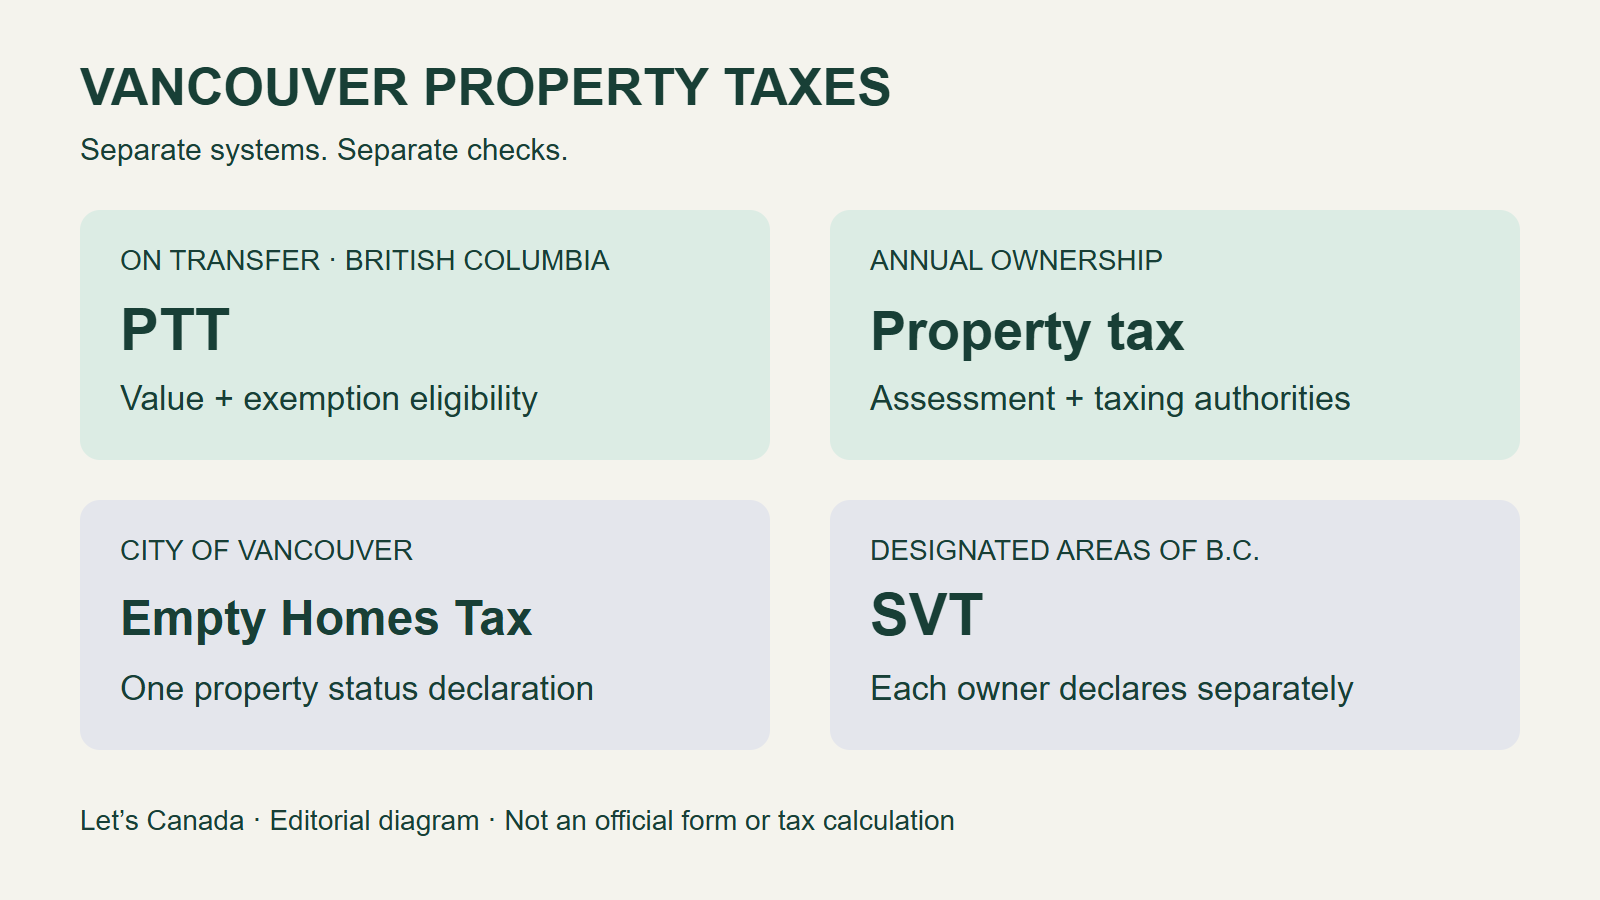
La documentation provinciale sur la PTT distingue la taxe sur le transfert des taxes foncières annuelles. Les explications sur la SVT confirment aussi que celle-ci et l’Empty Homes Tax de Vancouver sont deux régimes distincts. Un même logement peut nécessiter ces quatre démarches :
| Régime | Événement ou démarche |
|---|---|
| BC Property Transfer Tax | Déclarer le transfert et les allégements admissibles lors de l’acquisition et de l’enregistrement d’un droit immobilier. |
| Taxes foncières annuelles | Payer l’avis annuel comprenant les prélèvements de la Ville et des autres autorités fiscales. |
| Vancouver Empty Homes Tax | Déclarer chaque année le statut d’un bien résidentiel situé dans la ville et payer la taxe éventuellement due. |
| BC Speculation and Vacancy Tax | Dans les zones désignées, chaque propriétaire déclare son statut, les éléments de revenu pertinents et l’utilisation du bien. |
À l’achat : déterminer l’assiette avant de vérifier les allégements
La PTT générale repose sur la juste valeur marchande du droit acquis à la date de son enregistrement foncier; certaines situations, notamment les logements en copropriété vendus sur plan, ont des règles particulières. Le prix d’une vente sur le marché libre est généralement un indicateur important. Toutefois, une évolution du marché ou de l’état du bien avant l’enregistrement, ou une transaction hors marché, peut nécessiter une vérification. L’évaluation de BC Assessment correspond à sa propre date de référence : prix payé, valeur évaluée et assiette fiscale ne sont pas automatiquement identiques.
Les taux progressifs généraux sont de 1 % sur les premiers CAD 200 000, de 2 % sur la tranche supérieure à CAD 200 000 et jusqu’à CAD 2 000 000, puis de 3 % au-delà. Une taxe supplémentaire de 2 % vise la valeur résidentielle dépassant CAD 3 000 000. Pour un bien mixte, elle porte seulement sur la partie résidentielle. Il s’agit des tranches provinciales, pas d’un taux maximal à appliquer à la totalité du prix.
Dans le First Time Home Buyers’ Program, CAD 835 000 est un seuil de juste valeur marchande pour l’admissibilité, et non une garantie d’exonération totale de la PTT. Selon les montants applicables aux enregistrements depuis le 1er avril 2024, si la totalité du transfert et les conditions de terrain et d’usage sont admissibles, une valeur d’au plus CAD 500 000 peut être exonérée de PTT générale. Au-delà de CAD 500 000 et jusqu’à CAD 835 000 inclus, l’allégement est de CAD 8 000. Au-dessus de CAD 835 000 et en dessous de CAD 860 000, il diminue progressivement; il disparaît à CAD 860 000.
Le tableau officiel indique ainsi CAD 14 700 de PTT générale pour un bien de CAD 835 000. Après déduction de CAD 8 000, CAD 6 700 restent à payer. Cet exemple suppose que tous les droits transférés sont admissibles. Si seuls certains coacquéreurs le sont, on ne peut exonérer l’ensemble de la transaction. Les règles officielles de calcul et de quote-part tiennent aussi compte de la superficie et des constructions non résidentielles.
Les conditions concernant l’acheteur comprennent la citoyenneté canadienne ou la résidence permanente au moment de l’enregistrement; soit au moins une année de résidence en C.-B. immédiatement auparavant, soit au moins deux déclarations de revenus comme résident de C.-B. durant les six années fiscales précédentes; aucun droit enregistré antérieur sur une résidence principale où que ce soit dans le monde; et aucun recours antérieur à cette exemption ou à son remboursement. Les conditions ordinaires complètes exigent aussi un usage exclusif de résidence principale, au plus 0,5 hectare et uniquement des constructions résidentielles. Pour un logement existant, il faut emménager dans les 92 jours suivant l’enregistrement et l’occuper continuellement jusqu’au premier anniversaire, pas seulement jusqu’en décembre. Un départ anticipé, un décès ou certains transferts relevant de la Family Law Act font l’objet de règles distinctes d’allégement partiel ou d’exception.
La Newly Built Home Exemption est un autre programme, qui n’exige pas un premier achat. Si le logement répond à la définition, si l’acheteur est citoyen ou résident permanent, s’il s’agit du premier enregistrement avec la construction achevée et si les conditions de terrain et de résidence principale sont respectées, une juste valeur marchande d’au plus CAD 1 100 000 peut donner droit à une exemption totale de la PTT générale. Au-delà de CAD 1 100 000 et en dessous de CAD 1 150 000, une exemption partielle est possible; elle disparaît à CAD 1 150 000. Il faut normalement emménager dans les 92 jours et rester pendant le reste de la première année. La mention « neuf » dans une annonce ne prouve pas l’admissibilité, et les deux programmes ne sont pas des réductions à cumuler librement.
Les ressortissants étrangers, sociétés étrangères et fiduciaires imposables doivent aussi vérifier la PTT additionnelle : 20 % de la juste valeur marchande de leur quote-part résidentielle acquise dans certaines zones. Sont concernés notamment les districts régionaux de Metro Vancouver, Capital, Fraser Valley, Central Okanagan et Nanaimo; les terres visées par le traité de la Première Nation de Tsawwassen sont exclues. Il existe des exemptions conditionnelles, dont celle de certains candidats désignés par la C.-B. La validité de la désignation, l’acquisition par une personne physique et l’usage comme résidence principale doivent être vérifiés; le conjoint n’est pas automatiquement exempté. Cette taxe est distincte des restrictions fédérales d’achat par des non-Canadiens : la payer n’autorise pas une acquisition.
Pendant la détention : distinguer factures, déclarations d’usage et recours
Le budget de 2026 adopté le 25 novembre 2025 prévoit une hausse de 0 % de la taxe foncière municipale, sans garantir une facture totale inchangée à chaque propriétaire. La Ville explique qu’environ la moitié des charges d’un avis lui revient, le reste comprenant les taxes scolaires provinciales et des prélèvements comme ceux de TransLink et de Metro Vancouver. C’est une description globale, pas une proportion fixe pour chaque bien. Les taxes annuelles restent distinctes de la PTT payée au transfert.
BC Assessment souligne la variation de l’évaluation d’un bien par rapport à la moyenne de sa catégorie dans la même collectivité fiscale, à considérer avec les budgets, taux et autres facteurs. Une hausse d’évaluation de 20 % ne signifie pas une hausse de taxe de 20 %; une évaluation en baisse ne garantit pas non plus une facture totale moindre. Le pourcentage de l’avis d’évaluation ne suffit pas à prévoir le montant dû.
L’Empty Homes Tax de Vancouver vise les biens résidentiels à l’intérieur de la ville. Pour l’année de référence 2025, un bien considéré comme vacant est imposé à 3 % de sa valeur évaluée imposable de 2025. Les situations courantes non imposées comprennent son utilisation comme résidence principale d’un propriétaire ou d’un autre occupant autorisé pendant au moins six mois, ou sa location résidentielle pendant au moins six mois au total, par périodes d’au moins 30 jours consécutifs. D’autres exemptions concernent notamment un décès, des rénovations majeures admissibles ou un transfert de propriété juridique; toutes les rénovations ou modifications de documents de transfert ne sont pas admissibles.
La déclaration municipale de statut est annuelle, mais un seul propriétaire enregistré soumet une déclaration pour le bien, et non chaque copropriétaire séparément. L’absence de déclaration peut entraîner une qualification de logement vacant. Emménager ou payer les taxes foncières annuelles ne remplace pas cette formalité. Conservez les preuves d’occupation, de location ou d’exemption pour un éventuel contrôle.
La SVT provinciale s’applique uniquement aux zones désignées, dont Vancouver et d’autres lieux figurant sur la liste, et non à toute la C.-B. Les terres de réserve, terres visées par un traité et autres territoires géographiquement exclus sont hors de ce champ. Dans la procédure ordinaire, chaque copropriétaire déclare séparément, même lorsque l’autre est son conjoint : c’est différent de la taxe municipale. Les exclusions particulières ont leurs propres règles. Si une lettre aurait dû arriver, contactez la Province au lieu d’en déduire qu’aucune déclaration n’est nécessaire.
Pour l’année d’imposition 2026 de la SVT, le taux est de 3 % pour les propriétaires étrangers et les untaxed worldwide earners, catégorie définie par la loi provinciale, et de 1 % pour les citoyens canadiens ou résidents permanents qui n’appartiennent pas à cette catégorie de revenu. Pour 2025, les taux restent respectivement de 2 % et de 0,5 %, avec déclaration en 2026; l’utilisation en 2026 se déclare en 2027. Passer de 2 % à 3 % représente une hausse de 50 %; passer de 0,5 % à 1 % correspond à un doublement. Ces taux concernent 2026 : le taux de 3 % ne doit pas être présumé inchangé pour toutes les années suivantes.
La SVT ne dépend pas uniquement de la présence d’un occupant. L’exemption provinciale pour résidence principale comprend des conditions de citoyenneté ou résidence permanente, de résidence fiscale en C.-B. et d’exclusion de la catégorie untaxed worldwide earner. Une location de six mois reste soumise aux conditions locatives, notamment aux règles particulières entre personnes ayant un lien de dépendance. Un logement peut donc être exempté de la taxe municipale mais pas de la provinciale, ou inversement. Les conditions ne sont pas interchangeables.
Les dates vérifiées ci-dessous sont toutes antérieures à cette vérification. Le calendrier municipal et le calendrier provincial concernent des années et démarches différentes. Un retard de déclaration ou de paiement relève de l’autorité correspondante; une échéance ne vaut pas pour toutes les taxes :
| Démarche | Année concernée et date en 2026 |
|---|---|
| Taxes foncières annuelles de Vancouver | Acompte 2026 : 3 février; taxe principale : 3 juillet. |
| Vancouver Empty Homes Tax | Année de référence 2025 : déclaration le 3 février; taxe éventuelle due le 16 avril. |
| BC SVT | Année d’imposition 2025 : déclaration le 31 mars; taxe éventuelle due le 2 juillet. |
| Première contestation de BC Assessment | Avis d’évaluation 2026 : 2 février à 23 h 59, heure normale du Pacifique; procédure distincte de déclaration fiscale. |
Le guide de contestation PARP de BC Assessment confirme l’échéance du 2 février 2026 et une évaluation 2026 reflétant le marché au 1er juillet 2025. La contestation doit viser une erreur de valeur ou de données, avec des biens comparables à l’appui; elle ne permet pas de modifier un taux jugé trop élevé. Adressez-vous d’abord à BC Assessment. Une décision du PARP peut ensuite faire l’objet d’un recours distinct devant le PAAB. Une contestation déposée dans les délais exige encore de préparer les preuves pour l’audience; un dépôt tardif ou présentant un défaut substantiel peut être refusé.
Pour contester une cotisation provinciale de SVT, consultez les voies de recours propres à cette taxe afin de vérifier les décisions contestables et les délais, sans reprendre la date de BC Assessment. Un recours ne suspend pas automatiquement l’obligation de payer. Les questions concernant le compte municipal annuel ou l’Empty Homes Tax relèvent de la Ville. Ces informations générales ne constituent pas une décision fiscale individuelle. Copropriété, fiducie, revenus transfrontaliers ou changement d’usage justifient un examen par le professionnel juridique chargé de la transaction ou un spécialiste fiscal qualifié. Pour d’autres préparatifs d’installation et de location, consultez le guide de vie au Canada.