內容更新與查證:2026-09-17
溫哥華置業成本不能只看一個「房產稅」數字。過戶時的 Property Transfer Tax(PTT)、每年的房產稅,以及市、省各自的空置相關稅,計算基礎和申報方式不同。本文整理 2026 年適用的主要規則;年初及年中的部分期限已過,閱讀時須分清課稅年度與辦理日期;逾期個案應按各機關程序處理。
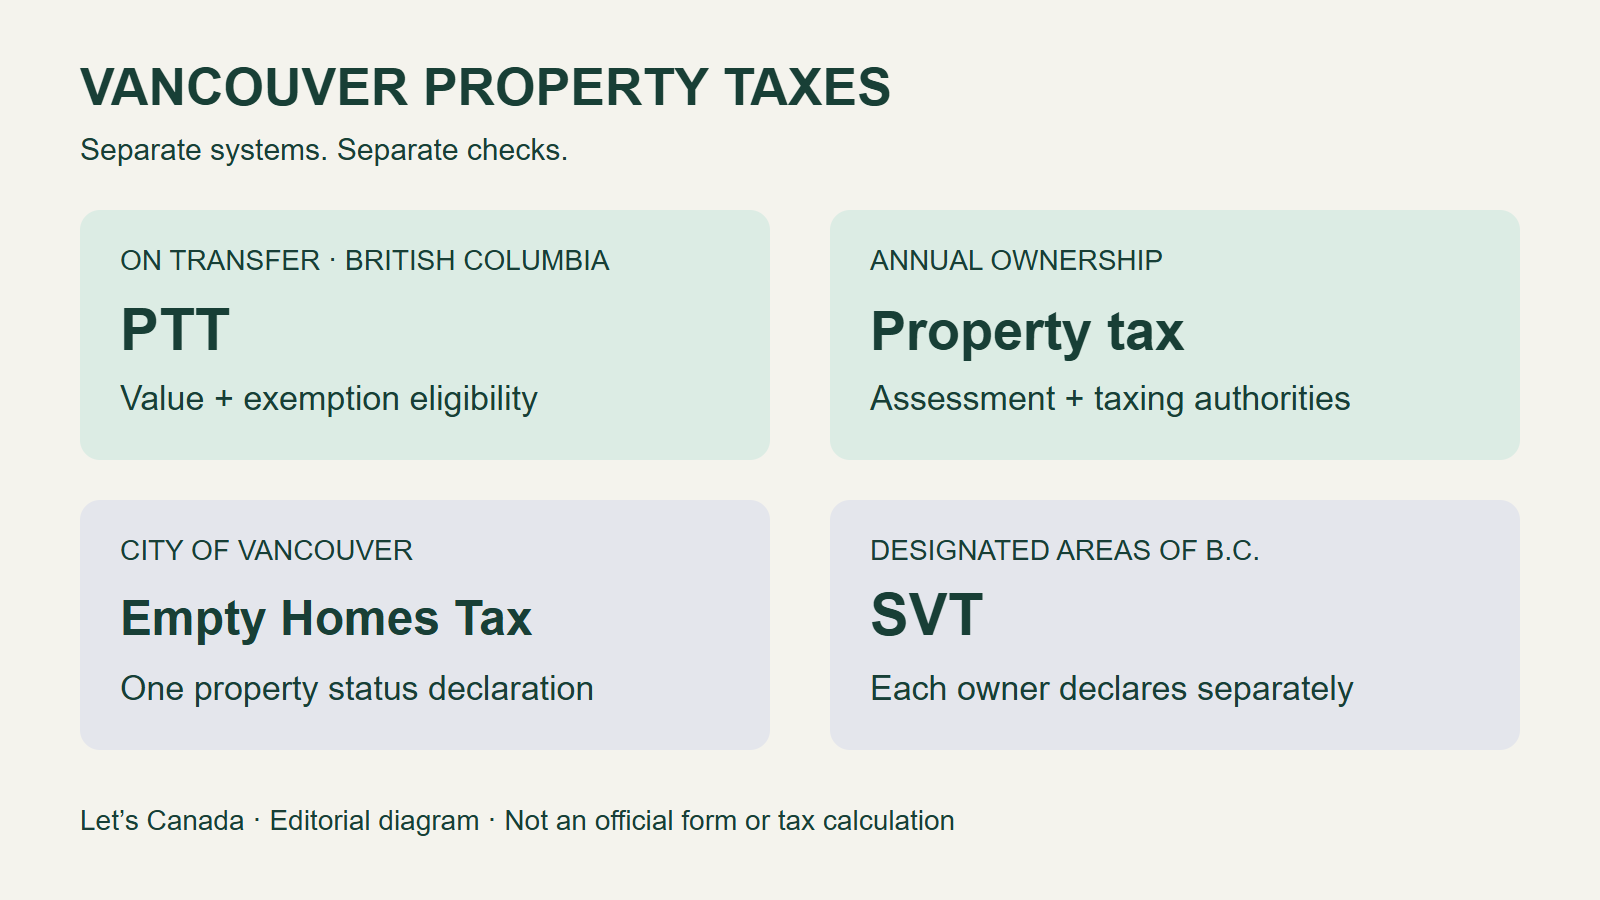
BC 省的 PTT 說明區分交易稅與年度持有稅;省級 SVT 說明也明確指出,它與溫哥華市 Empty Homes Tax 是不同制度。同一住宅可能需要分別處理以下四項:
| 制度 | 適用事件/程序 |
|---|---|
| BC Property Transfer Tax | 取得並登記不動產權益時,申報交易稅及符合資格的減免。 |
| 年度 property tax | 按年度稅單繳納市府及其他機關的徵收。 |
| Vancouver Empty Homes Tax | 溫哥華市住宅物業的年度狀態申報與可能產生的稅款。 |
| BC Speculation and Vacancy Tax | 省指定地區住宅物業的屋主分別申報身分、收入相關條件及用途。 |
買房過戶:先算稅基,再核對減免資格
一般 PTT以土地登記當日所取得權益的公平市值(fair market value)為基礎;預售分層住宅等另有規則。公開市場成交價通常是重要指標,但交易至登記期間的市場或屋況變化、非公開市場交易,都可能需要重新確認。BC Assessment 估值有自己的估價時點,不能一律當成當日市值,也不能把成交價、估值與稅基視為同一個數字。
一般累進稅率為:首 CAD 200,000 的 1%;超過 200,000 至 2,000,000 部分的 2%;超過 2,000,000 部分的 3%。住宅價值超過 CAD 3,000,000 的部分另加 2%;混合商住物業只對住宅部分計算這項加徵。這些是省政府列明的級距,不是把最高稅率套用整棟價格。
First Time Home Buyers’ Program的 CAD 835,000 是物業公平市值門檻,並非「83.5 萬以下全額免 PTT」。按 2024 年 4 月 1 日起登記適用的減免金額表,在整項轉移均符合資格、土地及用途條件也符合時:市值不超過 CAD 500,000 可免一般 PTT;超過 500,000 但不超過 835,000,減免額為 CAD 8,000;超過 835,000、低於 860,000 則逐步縮減,達 860,000 不再享有這項首購減免。
例如官方表列的 CAD 835,000 物業,一般 PTT 為 CAD 14,700,扣除 CAD 8,000 後仍須付 CAD 6,700。這是全部權益均符合首購條件的例子;共同買方只有部分人合格時,不能把整筆交易都當成合格。官方金額與比例說明也要求考慮土地大小及非住宅建物。
買方資格包括登記時為加拿大公民或永久居民;登記前立即在 BC 居住至少一年,或之前六個課稅年度中至少兩年以 BC 居民身分報所得稅;從未在世界任何地方擁有作為主要居所的登記權益,且從未領過此項首購減免或退稅。一般完整條件還包括只作主要居所、土地不超過 0.5 公頃及僅含住宅建物。買既有住宅者須於登記後 92 天內入住,持續自住至登記一週年;不是只住到當年 12 月。提早搬出、死亡或家庭法下移轉等情形另有保留部分減免或例外規則。
Newly Built Home Exemption是另一項制度,不要求一定首次買房。符合定義的新屋、買方公民/永久居民資格、首次完成建物的登記、主要居所及土地條件時,公平市值不超過 CAD 1,100,000 可全免一般 PTT;超過 1,100,000、低於 1,150,000 可部分減免,達 1,150,000 歸零。一般也須 92 天內入住並住滿首年其餘期間。不能只看到廣告寫「新屋」就判定合格,也不能把首購與新屋減免當作可任意疊加的兩筆折扣。
外國個人、外國公司或應稅受託人還須核對額外 PTT:指定地區住宅部分所取得權益的公平市值加徵 20%。範圍包括 Metro Vancouver、Capital、Fraser Valley、Central Okanagan 和 Nanaimo 等區域局,Tsawwassen First Nation 條約土地不適用。BC 省提名人等可能有條件豁免;有效提名、個人名義及主要居所等要求須逐項符合,配偶不會自動一同豁免。這項稅與聯邦非加拿大人購屋限制不同,繳稅不代表交易已獲準。
持有期間:年度稅單、用途申報與爭議程序分開
市議會在2025 年 11 月 25 日通過的 2026 預算列市府房產稅增幅 0%,不保證每戶總稅單不變。市府說明稅單費用約一半歸市府,其餘含省學校稅、TransLink、Metro Vancouver 等機關徵收;這是整體說明,不是每一物業固定比例。年度房產稅也不是交易時一次付清的 PTT。
BC Assessment 的解釋強調,重點是個別物業的估值變化,相對於同一課稅地區、同一物業類別平均變化的差異,再連同預算及稅率等因素判斷。估值上升 20% 不代表稅額必升 20%;即使估值下降,總稅單也不保證下降。不要用估價通知的增減幅直接預測今年應繳額。
溫哥華市 Empty Homes Tax針對市內住宅物業;2025 參考年度被認定空置的物業,稅率是其 2025 應稅估值的 3%。常見不課稅情形包括作為屋主或其他准許居住者的主要居所至少六個月,或全年出租至少六個月且每段租期至少連續 30 天。另有死亡、符合條件的重大整修、法律所有權轉移等豁免;不是任何裝修或過戶文件變動都自動符合。
市府要求每年作住宅狀態申報,但每一物業只需由一名登記屋主提交一份,不是所有共有人各交一次。漏報可被視為空置課稅;搬入自住或已繳年度房產稅,不能替代這份申報。保留用途、租期或豁免證據,以備查核。
BC SVT 只適用省指定地區的住宅物業,包括溫哥華市及名單中的其他地區,並非全 BC 一律適用;原住民族保留地、條約土地等有地理排除。一般申報程序要求每位共有人各自申報,即使另一人是配偶,這點與市 Empty Homes Tax 不同。符合特別排除者另按規則處理;應收到信卻未收到的人應聯絡省府,不自行推定免申報。
2026 課稅年度的 SVT 稅率為:外國屋主及 untaxed worldwide earners(依省法定義的境外收入類別)3%;不屬該收入類別的加拿大公民或永久居民 1%。2025 年度仍是前者 2%、後者 0.5%,於 2026 年申報;2026 年的物業用途則於 2027 年申報。2% 到 3% 是增加 50%,0.5% 到 1% 才是翻倍。此處只列 2026,不能把 3% 延伸為往後每年不變的稅率。
SVT 不是單靠「有沒有人住」判定。省級主要居所豁免對公民/永久居民、BC 所得稅居民及非 untaxed worldwide earner 等條件有要求;出租至少六個月也還須符合租賃規定,包括親屬間租賃的特別條件。因此同一住宅可能免市稅卻不免省稅,反之亦然,不能把兩套條件互相套用。
以下是已核對的辦理日期,均已早於本次查核日。市府期限表與省級申報時程使用不同年度與截止日,逾期者應依各機關程序處理,不能拿其中一個期限套到所有稅:
| 項目 | 對應年度與 2026 辦理日期 |
|---|---|
| 溫哥華年度房產稅 | 2026 預繳稅:2 月 3 日;主要稅款:7 月 3 日。 |
| Vancouver Empty Homes Tax | 2025 參考年度:2 月 3 日申報;應繳稅款於 4 月 16 日到期。 |
| BC SVT | 2025 課稅年度:3 月 31 日申報;應繳稅款於 7 月 2 日到期。 |
| BC Assessment 初次評估申訴 | 2026 估價通知:2 月 2 日 23:59 太平洋標準時間截止;不是上述稅款申報。 |
BC Assessment 的 PARP 申訴指南確認 2026 截止日為 2 月 2 日,而該年度估值反映 2025 年 7 月 1 日市場。申訴應針對估值或資料錯誤,準備可比物業證據;不是因為不喜歡稅率就能用這程序改稅。先向評估機關反映,PARP 決定不服者另有 PAAB 第二階段。準時提出申訴後仍需準備聽證證據,遲交或實質瑕疵則可能被拒收。
對省級 SVT 的核稅決定有疑義,應按SVT 的申訴管道確認可上訴事項與期限,不能套用 BC Assessment 的日期;提出上訴也不自動停止應付款義務。年度市稅帳戶或市 Empty Homes Tax 的問題則找市府處理。本文是一般制度資訊,不是個人稅務判定;共同持有、信託、跨境收入或用途變動時,可請處理交易的法律專業人員或合格稅務專業人員逐項核對。其他落地、租屋與生活準備可參考加拿大生活指南。