内容更新与查证:2026-09-17
温哥华置业成本不能只看一个「房产税」数字。过户时的 Property Transfer Tax(PTT)、每年的房产税,以及市、省各自的空置相关税,计算基础和申报方式不同。本文整理 2026 年适用的主要规则;年初及年中的部分期限已过,阅读时须分清课税年度与办理日期;逾期个案应按各机关程序处理。
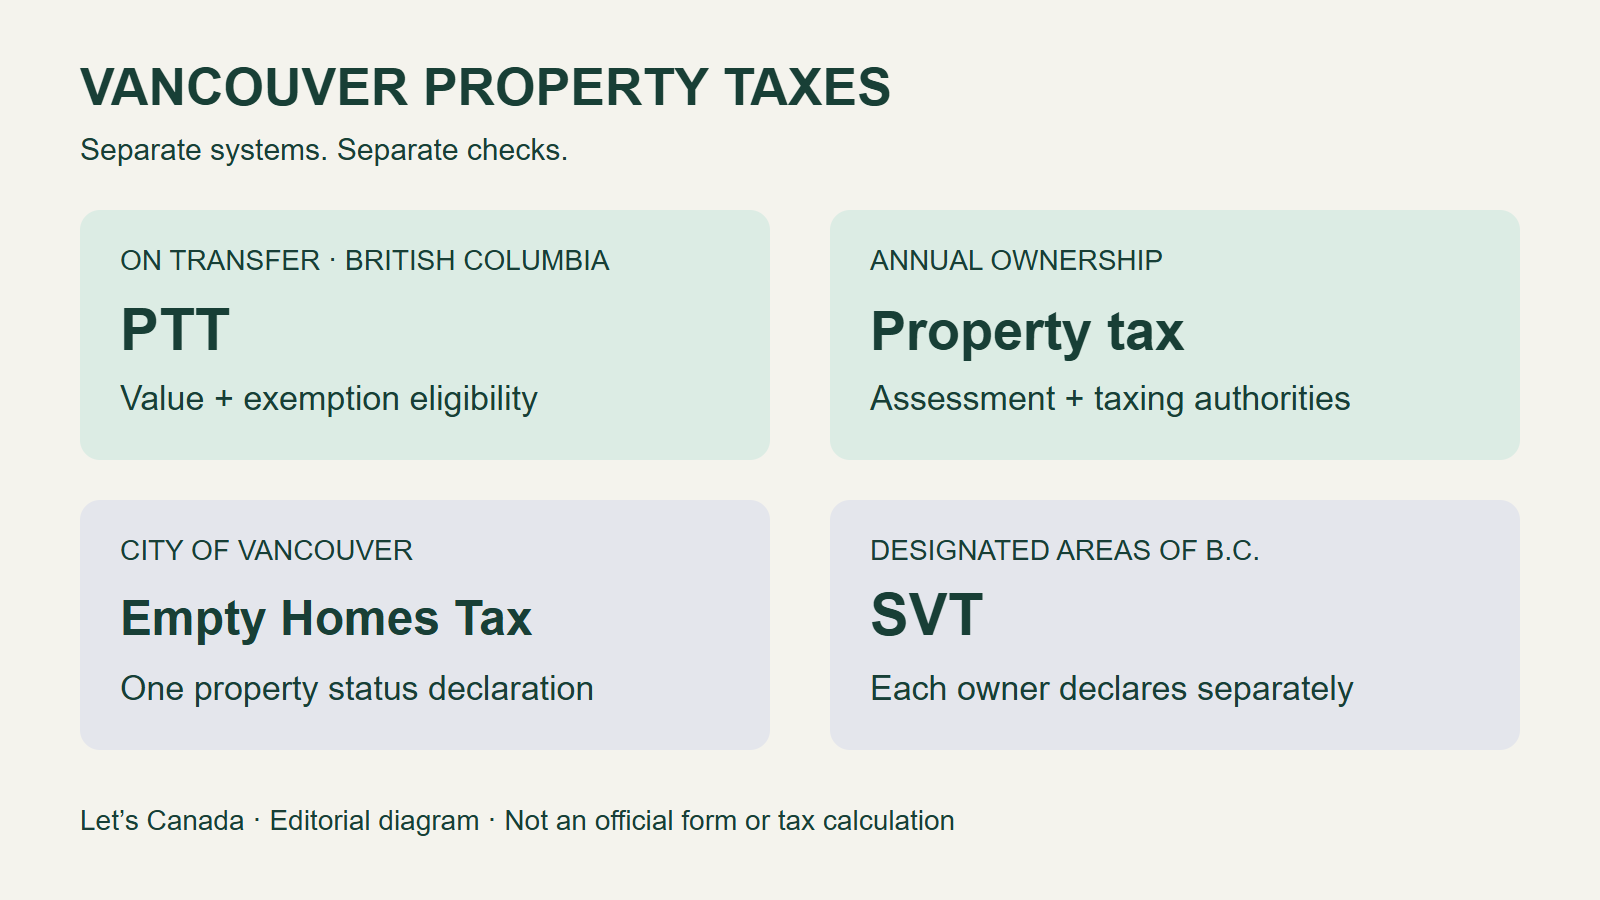
BC 省的 PTT 说明区分交易税与年度持有税;省级 SVT 说明也明确指出,它与温哥华市 Empty Homes Tax 是不同制度。同一住宅可能需要分别处理以下四项:
| 制度 | 适用事件/程序 |
|---|---|
| BC Property Transfer Tax | 取得并登记不动产权益时,申报交易税及符合资格的减免。 |
| 年度 property tax | 按年度税单缴纳市府及其他机关的征收。 |
| Vancouver Empty Homes Tax | 温哥华市住宅物业的年度状态申报与可能产生的税款。 |
| BC Speculation and Vacancy Tax | 省指定地区住宅物业的屋主分别申报身分、收入相关条件及用途。 |
买房过户:先算税基,再核对减免资格
一般 PTT以土地登记当日所取得权益的公平市值(fair market value)为基础;预售分层住宅等另有规则。公开市场成交价通常是重要指标,但交易至登记期间的市场或屋况变化、非公开市场交易,都可能需要重新确认。BC Assessment 估值有自己的估价时点,不能一律当成当日市值,也不能把成交价、估值与税基视为同一个数字。
一般累进税率为:首 CAD 200,000 的 1%;超过 200,000 至 2,000,000 部分的 2%;超过 2,000,000 部分的 3%。住宅价值超过 CAD 3,000,000 的部分另加 2%;混合商住物业只对住宅部分计算这项加征。这些是省政府列明的级距,不是把最高税率套用整栋价格。
First Time Home Buyers’ Program的 CAD 835,000 是物业公平市值门槛,并非「83.5 万以下全额免 PTT」。按 2024 年 4 月 1 日起登记适用的减免金额表,在整项转移均符合资格、土地及用途条件也符合时:市值不超过 CAD 500,000 可免一般 PTT;超过 500,000 但不超过 835,000,减免额为 CAD 8,000;超过 835,000、低于 860,000 则逐步缩减,达 860,000 不再享有这项首购减免。
例如官方表列的 CAD 835,000 物业,一般 PTT 为 CAD 14,700,扣除 CAD 8,000 后仍须付 CAD 6,700。这是全部权益均符合首购条件的例子;共同买方只有部分人合格时,不能把整笔交易都当成合格。官方金额与比例说明也要求考虑土地大小及非住宅建物。
买方资格包括登记时为加拿大公民或永久居民;登记前立即在 BC 居住至少一年,或之前六个课税年度中至少两年以 BC 居民身分报所得税;从未在世界任何地方拥有作为主要居所的登记权益,且从未领过此项首购减免或退税。一般完整条件还包括只作主要居所、土地不超过 0.5 公顷及仅含住宅建物。买既有住宅者须于登记后 92 天内入住,持续自住至登记一周年;不是只住到当年 12 月。提早搬出、死亡或家庭法下移转等情形另有保留部分减免或例外规则。
Newly Built Home Exemption是另一项制度,不要求一定首次买房。符合定义的新屋、买方公民/永久居民资格、首次完成建物的登记、主要居所及土地条件时,公平市值不超过 CAD 1,100,000 可全免一般 PTT;超过 1,100,000、低于 1,150,000 可部分减免,达 1,150,000 归零。一般也须 92 天内入住并住满首年其余期间。不能只看到广告写「新屋」就判定合格,也不能把首购与新屋减免当作可任意叠加的两笔折扣。
外国个人、外国公司或应税受托人还须核对额外 PTT:指定地区住宅部分所取得权益的公平市值加征 20%。范围包括 Metro Vancouver、Capital、Fraser Valley、Central Okanagan 和 Nanaimo 等区域局,Tsawwassen First Nation 条约土地不适用。BC 省提名人等可能有条件豁免;有效提名、个人名义及主要居所等要求须逐项符合,配偶不会自动一同豁免。这项税与联邦非加拿大人购屋限制不同,缴税不代表交易已获准。
持有期间:年度税单、用途申报与争议程序分开
市议会在2025 年 11 月 25 日通过的 2026 预算列市府房产税增幅 0%,不保证每户总税单不变。市府说明税单费用约一半归市府,其余含省学校税、TransLink、Metro Vancouver 等机关征收;这是整体说明,不是每一物业固定比例。年度房产税也不是交易时一次付清的 PTT。
BC Assessment 的解释强调,重点是个别物业的估值变化,相对于同一课税地区、同一物业类别平均变化的差异,再连同预算及税率等因素判断。估值上升 20% 不代表税额必升 20%;即使估值下降,总税单也不保证下降。不要用估价通知的增减幅直接预测今年应缴额。
温哥华市 Empty Homes Tax针对市内住宅物业;2025 参考年度被认定空置的物业,税率是其 2025 应税估值的 3%。常见不课税情形包括作为屋主或其他准许居住者的主要居所至少六个月,或全年出租至少六个月且每段租期至少连续 30 天。另有死亡、符合条件的重大整修、法律所有权转移等豁免;不是任何装修或过户文件变动都自动符合。
市府要求每年作住宅状态申报,但每一物业只需由一名登记屋主提交一份,不是所有共有人各交一次。漏报可被视为空置课税;搬入自住或已缴年度房产税,不能替代这份申报。保留用途、租期或豁免证据,以备查核。
BC SVT 只适用省指定地区的住宅物业,包括温哥华市及名单中的其他地区,并非全 BC 一律适用;原住民族保留地、条约土地等有地理排除。一般申报程序要求每位共有人各自申报,即使另一人是配偶,这点与市 Empty Homes Tax 不同。符合特别排除者另按规则处理;应收到信却未收到的人应联络省府,不自行推定免申报。
2026 课税年度的 SVT 税率为:外国屋主及 untaxed worldwide earners(依省法定义的境外收入类别)3%;不属该收入类别的加拿大公民或永久居民 1%。2025 年度仍是前者 2%、后者 0.5%,于 2026 年申报;2026 年的物业用途则于 2027 年申报。2% 到 3% 是增加 50%,0.5% 到 1% 才是翻倍。此处只列 2026,不能把 3% 延伸为往后每年不变的税率。
SVT 不是单靠「有没有人住」判定。省级主要居所豁免对公民/永久居民、BC 所得税居民及非 untaxed worldwide earner 等条件有要求;出租至少六个月也还须符合租赁规定,包括亲属间租赁的特别条件。因此同一住宅可能免市税却不免省税,反之亦然,不能把两套条件互相套用。
以下是已核对的办理日期,均已早于本次查核日。市府期限表与省级申报时程使用不同年度与截止日,逾期者应依各机关程序处理,不能拿其中一个期限套到所有税:
| 项目 | 对应年度与 2026 办理日期 |
|---|---|
| 温哥华年度房产税 | 2026 预缴税:2 月 3 日;主要税款:7 月 3 日。 |
| Vancouver Empty Homes Tax | 2025 参考年度:2 月 3 日申报;应缴税款于 4 月 16 日到期。 |
| BC SVT | 2025 课税年度:3 月 31 日申报;应缴税款于 7 月 2 日到期。 |
| BC Assessment 初次评估申诉 | 2026 估价通知:2 月 2 日 23:59 太平洋标准时间截止;不是上述税款申报。 |
BC Assessment 的 PARP 申诉指南确认 2026 截止日为 2 月 2 日,而该年度估值反映 2025 年 7 月 1 日市场。申诉应针对估值或资料错误,准备可比物业证据;不是因为不喜欢税率就能用这程序改税。先向评估机关反映,PARP 决定不服者另有 PAAB 第二阶段。准时提出申诉后仍需准备听证证据,迟交或实质瑕疵则可能被拒收。
对省级 SVT 的核税决定有疑义,应按SVT 的申诉管道确认可上诉事项与期限,不能套用 BC Assessment 的日期;提出上诉也不自动停止应付款义务。年度市税帐户或市 Empty Homes Tax 的问题则找市府处理。本文是一般制度资讯,不是个人税务判定;共同持有、信托、跨境收入或用途变动时,可请处理交易的法律专业人员或合格税务专业人员逐项核对。其他落地、租屋与生活准备可参考加拿大生活指南。