内容更新・確認日:2026-09-17
バンクーバーで住宅を買う際の税負担は、ひとつの「不動産税」の数字では把握できません。登記時のProperty Transfer Tax(PTT)、毎年の不動産税、市と州それぞれの空き家関連税では、課税の基礎と申告方法が異なります。本稿は2026年に適用される主なルールを整理しています。年初から年央にかけての期限には、すでに過ぎたものがあります。課税対象年と手続きの日付を区別し、期限を過ぎた案件は各機関の手続きで対応してください。
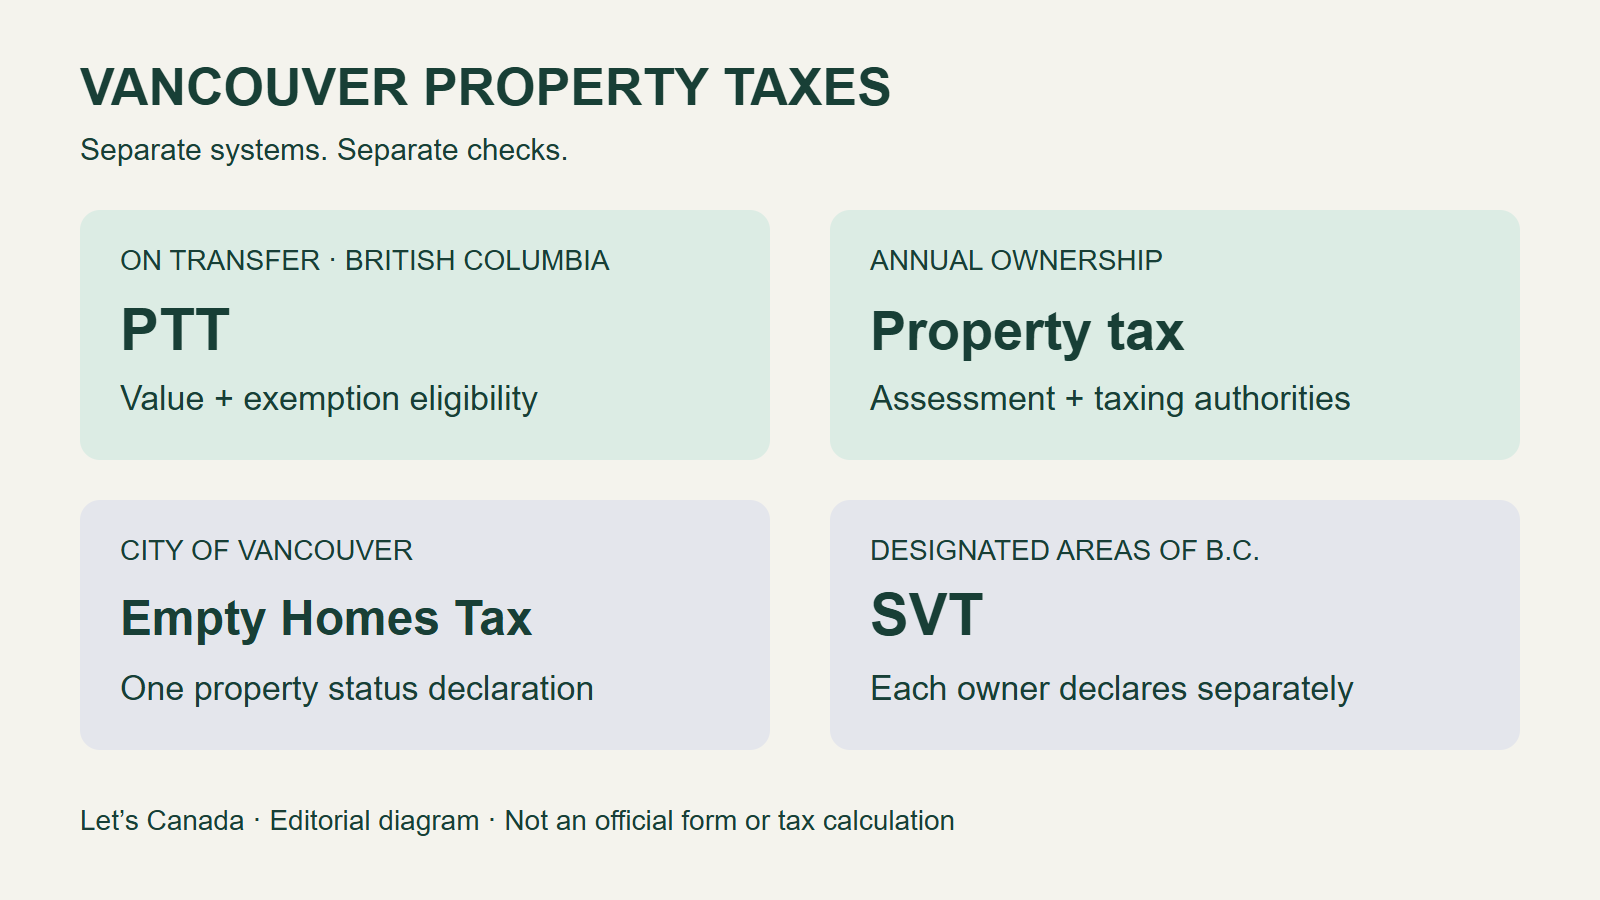
BC州のPTT案内は、取得・移転時の税と年次の不動産税を区別しています。州のSVT説明も、SVTとバンクーバー市のEmpty Homes Taxは別制度だと明記しています。同じ住宅でも、次の4項目をそれぞれ確認する必要があります。
| 制度 | 対象となる出来事・手続き |
|---|---|
| BC Property Transfer Tax | 不動産の権益を取得・登記する際に、移転税と適用可能な免税を申告。 |
| 年次のproperty tax | 市と他の課税機関による徴収額を含む、毎年の通知書に基づく納付。 |
| Vancouver Empty Homes Tax | 市内の住宅物件について毎年利用状況を申告し、課税される場合は納付。 |
| BC Speculation and Vacancy Tax | 指定地域の住宅所有者が、それぞれ身分、関連する所得条件、物件の用途を申告。 |
購入時:課税の基礎を確認してから免税資格を調べる
一般のPTTは、土地登記日に取得する権益の公正市場価格(fair market value)を基礎とします。完成前に販売されるstrata住戸などには別の規則があります。公開市場での売買価格は通常、重要な目安ですが、契約から登記までの市場や建物の状態の変化、公開市場以外での移転では追加確認が必要になり得ます。BC Assessmentの評価額には固有の評価基準日があり、登記当日の市場価格とは限りません。購入価格、評価額、課税の基礎を一律に同じ数字と考えないでください。
一般の累進税率は、最初のCAD 200,000に1%、CAD 200,000を超えCAD 2,000,000までの部分に2%、CAD 2,000,000を超える部分に3%です。住宅部分の価値がCAD 3,000,000を超える場合、その超過部分にはさらに2%が加算されます。商住混合物件では、この加算は住宅部分のみが対象です。これらは州の税率区分であり、物件全体に最高税率をかける仕組みではありません。
First Time Home Buyers’ ProgramのCAD 835,000は、公正市場価格に関する資格の上限であり、「それ以下ならPTTが全額免除」という意味ではありません。2024年4月1日以降の登記に適用される免税額表では、移転する権益全体が資格を満たし、土地と用途の条件にも適合する場合、CAD 500,000以下なら一般PTTの全額免除が可能です。CAD 500,000を超えCAD 835,000以下では免税額はCAD 8,000。CAD 835,000を超えCAD 860,000未満では段階的に減り、CAD 860,000に達するとこの初回購入向け免税はなくなります。
公式表のCAD 835,000の物件を例にすると、一般PTTはCAD 14,700で、CAD 8,000を差し引いてもCAD 6,700が残ります。これはすべての権益が資格を満たす例です。共同購入者の一部だけが適格なら、取引全体を適格として扱うことはできません。公式の免税額・持分の説明では、土地面積や非住宅建物も考慮します。
購入者の条件には、登記時にカナダ国民または永住者であること、登記直前の少なくとも1年間BC州に居住していたか、直前の6課税年度のうち少なくとも2年度にBC州居住者として所得税を申告していること、世界のどこでも主要住居の登記権益を過去に所有していないこと、この初回購入向け免税や還付を受けたことがないことが含まれます。通常の完全な適用条件には、主要住居のみとして使うこと、土地が0.5ヘクタール以下であること、建物が住宅用途のみであることも必要です。既存住宅の場合は登記後92日以内に入居し、登記の1周年まで継続して自宅として使います。その年の12月まで住めばよいわけではありません。早期転居、死亡、Family Law Actに基づく一定の移転には、部分免税の維持や例外の規則があります。
Newly Built Home Exemptionは別の制度で、初めての購入である必要はありません。対象となる新築等の定義、購入者の国籍・永住資格、完成した建物を伴う最初の登記、主要住居と土地の条件を満たせば、公正市場価格CAD 1,100,000以下で一般PTTの全額免除が可能です。CAD 1,100,000を超えCAD 1,150,000未満は部分免税となり、CAD 1,150,000でゼロになります。通常は92日以内の入居と、その後1年目の残りの期間の居住も必要です。広告の「新築」だけでは資格を判断できず、2つの制度を自由に重ねて値引きすることもできません。
外国籍の個人、外国法人、課税対象の受託者は追加PTTも確認します。指定地域の住宅部分について、取得する持分の公正市場価格に20%が加算されます。対象はMetro Vancouver、Capital、Fraser Valley、Central Okanagan、Nanaimoの各地域行政区などで、Tsawwassen First Nationの条約対象土地は除かれます。一定のBC州推薦移民などには条件付き免税がありますが、有効な推薦、個人への移転、主要住居としての利用などを個別に確認する必要があり、配偶者が自動的に免税になるわけではありません。この税は非カナダ人による購入に対する連邦の制限とは別で、納税しても購入が許可されたことにはなりません。
保有中:年次の税通知、用途申告、不服申立てを分ける
2025年11月25日に承認された2026年予算では、市の不動産税の引き上げは0%とされましたが、各所有者の総請求額が変わらない保証ではありません。市は通知書の費用の約半分が市に入り、残りは州の学校税やTransLink、Metro Vancouverなどへの徴収だと説明しています。これは全体的な説明で、どの物件も一定比率という意味ではありません。毎年の税は、取引時に払うPTTとも別です。
BC Assessmentの説明で重要なのは、同じ課税区域の同じ物件区分の平均と比べた、自分の物件の評価額の変化です。さらに予算、税率などの要素も関係します。評価額が20%上がっても税額が20%上がるとは限らず、評価額が下がっても総額が下がる保証はありません。評価通知の増減率だけで納税額を予測しないでください。
バンクーバー市のEmpty Homes Taxは市内の住宅物件を対象とします。2025参照年に空き家と判定される物件には、2025年の課税対象評価額の3%が課されます。通常、課税されないケースには、所有者や認められた居住者の主要住居として6か月以上利用する場合や、1回あたり連続30日以上の住宅賃貸を合計6か月以上行う場合があります。死亡、条件を満たす大規模改修、法律上の所有権移転などの免税もありますが、すべての改修や移転書類の変更が対象になるわけではありません。
市には毎年の利用状況申告が必要ですが、1物件につき登記所有者の1人が1件を提出します。共有者全員が別々に申告する制度ではありません。未申告なら空き家とみなされることがあり、入居したり年次不動産税を払ったりするだけでは代わりになりません。利用状況、賃貸期間、免税条件の証拠は確認に備えて保管してください。
BC州SVTは指定地域の住宅のみが対象です。バンクーバー市などリストの地域が含まれますが、BC州全域ではなく、先住民族の保留地や条約対象土地などには地理的除外があります。通常の申告手続きでは、共有者はそれぞれ個別に申告し、相手が配偶者でも同様です。この点は市のEmpty Homes Taxと異なります。特別な除外にはそれぞれの規則があり、届くはずの通知が届かない場合は州に連絡し、申告不要と決めつけないでください。
SVTの2026課税年度の税率は、外国所有者と州法で定義されるuntaxed worldwide earnersが3%、その所得区分に当てはまらないカナダ国民または永住者が1%です。2025年度はそれぞれ2%と0.5%のままで、2026年に申告します。2026年の住宅利用は2027年の申告対象です。2%から3%は50%増であり、0.5%から1%が2倍です。ここで示すのは2026年の税率で、3%が以後のすべての年度に据え置かれると考えてはいけません。
SVTは「誰か住んでいるか」だけでは決まりません。州の主要住居免税には、国籍・永住資格、BC州の所得税上の居住者であること、untaxed worldwide earnerに当たらないことなどの条件があります。6か月以上賃貸していても、親族など独立した第三者でない相手との賃貸を含め、賃貸要件を満たす必要があります。同じ住宅でも、市の税は免除され州の税は免除されない場合や、その逆があり、両制度の条件は置き換えられません。
以下の確認済み日付はすべて今回の確認日より前です。市の期限表と州の申告日程は対象年度と手続きが異なります。期限を過ぎた申告・納付は各機関に対応し、ひとつの期限をすべての税に当てはめないでください。
| 項目 | 対象年と2026年の期限 |
|---|---|
| バンクーバー年次不動産税 | 2026年前納分:2月3日。本税:7月3日。 |
| Vancouver Empty Homes Tax | 2025参照年:申告2月3日。課税された場合の納付4月16日。 |
| BC SVT | 2025課税年度:申告3月31日。課税された場合の納付7月2日。 |
| BC Assessmentの最初の評価申立て | 2026評価通知:2月2日23:59、太平洋標準時。上記の税申告とは別手続き。 |
BC AssessmentのPARP申立て案内は2026年2月2日を期限とし、2026評価額は2025年7月1日の市場を反映すると確認しています。申立ては、比較可能な物件の証拠を用い、評価額や記録の誤りを対象にします。税率が気に入らないという理由で変更する手続きではありません。まずBC Assessmentに相談し、PARPの判断に不服があればPAABへの別の第2段階があります。期限内に申立てた後も聴聞の証拠準備は必要で、遅れた申立てや重大な不備があるものは受理されないことがあります。
州のSVT課税決定に異議がある場合は、SVT専用の不服申立て窓口で対象事項と期限を確認し、BC Assessmentの日付を流用しないでください。申立てによって納付義務が自動的に停止するわけでもありません。市の年次税口座や市Empty Homes Taxの問題は市に問い合わせます。本稿は一般的な制度情報で、個別の税務判断ではありません。共有、信託、国境をまたぐ所得、用途変更がある場合は、取引を担当する法律専門家や適切な税務専門家と項目ごとに確認するとよいでしょう。入居準備や賃貸などについてはカナダ生活ガイドも参照できます。