Contenido actualizado y verificado: 2026-09-17
Comprar una vivienda en Vancouver no se resume en una sola cifra de «impuesto inmobiliario». El Property Transfer Tax (PTT) al registrar la transmisión, los impuestos anuales y los impuestos municipal y provincial sobre viviendas vacías tienen bases y declaraciones diferentes. Esta guía explica las principales reglas aplicables en 2026. Varios plazos de principios y mediados de año ya vencieron: distingue el ejercicio fiscal de la fecha de presentación y tramita cualquier retraso ante la autoridad correspondiente.
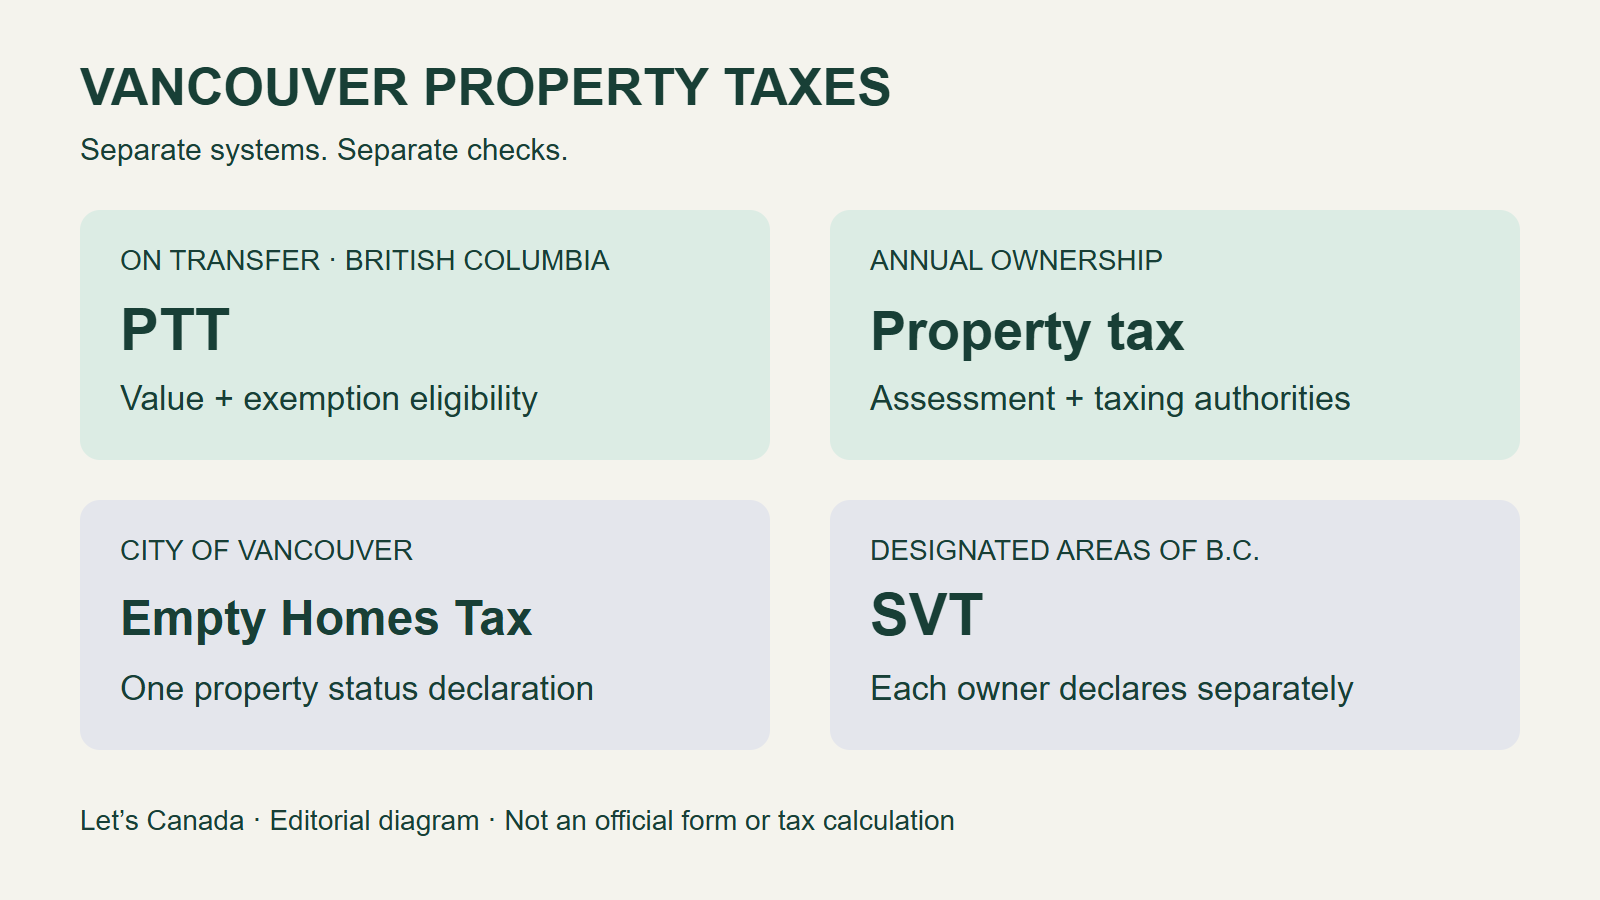
La información de BC sobre el PTT diferencia el impuesto de transmisión del impuesto anual. La explicación provincial del SVT también confirma que este y el Empty Homes Tax de Vancouver son sistemas distintos. Una misma vivienda puede requerir estas cuatro gestiones:
| Sistema | Hecho o trámite |
|---|---|
| BC Property Transfer Tax | Declarar la transmisión y las exenciones aplicables al adquirir e inscribir un derecho sobre el inmueble. |
| Impuesto inmobiliario anual | Pagar el aviso anual con los importes de la ciudad y de otras autoridades recaudadoras. |
| Vancouver Empty Homes Tax | Declarar cada año el estado de una propiedad residencial dentro de la ciudad y pagar el impuesto que corresponda. |
| BC Speculation and Vacancy Tax | Cada propietario de un inmueble residencial en una zona designada declara su situación, los datos de ingresos pertinentes y el uso del inmueble. |
Al comprar: establece la base y después verifica las exenciones
El PTT general se calcula sobre el valor de mercado del derecho adquirido en la fecha de inscripción en el registro de la propiedad; situaciones como las unidades en régimen de strata vendidas sobre plano tienen reglas específicas. El precio de una compraventa en el mercado abierto suele ser un indicador importante, pero cambios en el mercado o en el inmueble antes de inscribirlo, o una operación fuera del mercado abierto, pueden exigir otra comprobación. La valoración de BC Assessment tiene su propia fecha de referencia. Precio pagado, valor tasado y base tributaria no son necesariamente la misma cifra.
Los tipos generales progresivos son del 1 % sobre los primeros CAD 200.000, del 2 % sobre la parte superior a CAD 200.000 y hasta CAD 2.000.000, y del 3 % por encima de CAD 2.000.000. Se añade un 2 % sobre el valor residencial que supera CAD 3.000.000; en inmuebles de uso mixto, este recargo solo afecta a la parte residencial. Son los tramos provinciales, no un tipo máximo aplicado al precio completo.
En el First Time Home Buyers’ Program, CAD 835.000 es un umbral de valor de mercado para acceder al beneficio, no una promesa de PTT cero por debajo de esa cifra. Según los importes para inscripciones desde el 1 de abril de 2024, si toda la transmisión y las condiciones de terreno y uso cumplen los requisitos, un valor de hasta CAD 500.000 puede quedar exento del PTT general. Por encima de CAD 500.000 y hasta CAD 835.000 inclusive, la exención es de CAD 8.000. Por encima de CAD 835.000 y por debajo de CAD 860.000 se reduce progresivamente; al llegar a CAD 860.000 desaparece este beneficio para primera compra.
Por ejemplo, la tabla oficial indica CAD 14.700 de PTT general para una vivienda de CAD 835.000. Tras descontar CAD 8.000, quedan CAD 6.700 por pagar. El ejemplo supone que todos los derechos transmitidos cumplen los requisitos. Si solo algunos compradores conjuntos son elegibles, no se puede tratar toda la operación como exenta. Las reglas oficiales de importe y participación también consideran la superficie y las construcciones no residenciales.
Los requisitos del comprador incluyen ciudadanía canadiense o residencia permanente al inscribir; haber vivido en BC al menos el año inmediatamente anterior, o haber presentado al menos dos declaraciones de renta como residente de BC durante los seis ejercicios anteriores; no haber tenido nunca un derecho registrado sobre una residencia principal en ningún lugar del mundo; y no haber recibido antes esta exención o devolución. Las condiciones ordinarias completas también exigen uso exclusivo como residencia principal, terreno de hasta 0,5 hectáreas y construcciones únicamente residenciales. En una vivienda existente, hay que mudarse dentro de los 92 días posteriores a la inscripción y ocuparla de manera continua hasta el primer aniversario, no solo hasta diciembre. La salida anticipada, el fallecimiento y determinadas transmisiones bajo la Family Law Act tienen reglas específicas de beneficio parcial o excepción.
La Newly Built Home Exemption es un programa distinto y no exige que sea la primera compra. Si la vivienda encaja en la definición, el comprador es ciudadano o residente permanente, se trata de la primera inscripción con la construcción terminada y se cumplen las condiciones de terreno y residencia principal, un valor de mercado de hasta CAD 1.100.000 puede quedar totalmente exento del PTT general. Por encima de CAD 1.100.000 y por debajo de CAD 1.150.000 puede haber exención parcial; al llegar a CAD 1.150.000 se elimina. Normalmente también hay que mudarse dentro de 92 días y permanecer el resto del primer año. Que un anuncio diga «nuevo» no demuestra elegibilidad, y los dos programas no son descuentos acumulables libremente.
Los ciudadanos extranjeros, las sociedades extranjeras y los fiduciarios sujetos al impuesto deben comprobar además el PTT adicional: un 20 % del valor de mercado de la participación residencial adquirida en zonas concretas. Entre ellas están los distritos regionales de Metro Vancouver, Capital, Fraser Valley, Central Okanagan y Nanaimo; quedan excluidas las tierras de la Primera Nación Tsawwassen amparadas por su tratado. Existen exenciones condicionadas, como la de determinados nominados provinciales de BC. Deben verificarse la nominación válida, la adquisición por una persona física y el uso como residencia principal; el cónyuge no queda automáticamente exento. Este impuesto es distinto de las restricciones federales a compras por no canadienses: pagarlo no autoriza la compra.
Durante la tenencia: separa facturas anuales, declaraciones de uso y recursos
El presupuesto de 2026 aprobado el 25 de noviembre de 2025 fijó un aumento del 0 % del impuesto municipal, sin garantizar que la factura total de cada propietario se mantenga igual. La ciudad explica que aproximadamente la mitad de los cargos del aviso le corresponde, mientras el resto incluye impuestos escolares provinciales y gravámenes de organismos como TransLink y Metro Vancouver. Es una descripción general, no un reparto fijo para todos los inmuebles. El impuesto anual también es distinto del PTT de la transmisión.
BC Assessment destaca el cambio de valoración de cada inmueble respecto al promedio de su categoría en la misma jurisdicción fiscal, junto con presupuestos, tipos y otros factores. Una subida de valoración del 20 % no significa que el impuesto aumente un 20 %; una valoración menor tampoco garantiza una factura total inferior. El porcentaje del aviso de tasación no permite predecir por sí solo lo que se debe pagar.
El Empty Homes Tax de Vancouver se aplica a inmuebles residenciales dentro de la ciudad. Una propiedad considerada vacía en el año de referencia 2025 tributa al 3 % de su valor tasado imponible de 2025. Entre las situaciones habituales no gravadas están su uso como residencia principal del propietario u otro ocupante autorizado durante al menos seis meses, o el alquiler residencial durante un mínimo total de seis meses en periodos de al menos 30 días consecutivos. Hay otras exenciones, como fallecimiento, reformas importantes que cumplen las condiciones o transmisión de la titularidad legal; no toda reforma ni todo cambio documental resulta elegible.
La ciudad exige una declaración anual de estado, pero un solo titular registrado presenta una declaración por inmueble, no una por cada copropietario. No declarar puede hacer que la vivienda se considere vacía. Mudarse a ella o pagar el impuesto anual no sustituye esta declaración. Conserva pruebas de ocupación, alquiler o exención por si se revisa el expediente.
El SVT de BC solo se aplica en zonas provinciales designadas, incluidas Vancouver y otras localidades de la lista, no en toda BC. Las tierras de reserva, las amparadas por tratados y otras áreas geográficamente excluidas quedan fuera de ese ámbito. En el procedimiento general, cada copropietario declara por separado, aunque el otro sea su cónyuge; esto difiere del Empty Homes Tax municipal. Las exclusiones especiales tienen reglas propias. Si debería haber llegado una carta y no llegó, hay que contactar con la provincia, no suponer que no hace falta declarar.
Para el ejercicio fiscal 2026 del SVT, los tipos son del 3 % para propietarios extranjeros y untaxed worldwide earners, una categoría definida por la legislación provincial, y del 1 % para ciudadanos canadienses o residentes permanentes que no pertenezcan a esa categoría de ingresos. En 2025 siguen siendo, respectivamente, el 2 % y el 0,5 %, con declaración en 2026; el uso de la vivienda en 2026 se declara en 2027. Pasar del 2 % al 3 % supone un aumento del 50 %; pasar del 0,5 % al 1 % sí es duplicar. Estos tipos corresponden a 2026: no debe suponerse que el 3 % se mantendrá sin cambios en todos los años siguientes.
El SVT no depende únicamente de que alguien viva en el inmueble. La exención provincial por residencia principal exige condiciones de ciudadanía o residencia permanente, residencia en BC a efectos del impuesto sobre la renta y no pertenencia a la categoría untaxed worldwide earner. Alquilar durante seis meses también está sujeto a requisitos, incluidas reglas específicas para alquileres entre personas vinculadas. Una vivienda puede estar exenta del impuesto municipal pero no del provincial, o al revés. Sus condiciones no son intercambiables.
Todas las fechas verificadas de la tabla son anteriores a esta revisión. El calendario municipal y el calendario provincial se refieren a ejercicios y trámites distintos. Un retraso debe gestionarse ante la autoridad competente, sin aplicar una sola fecha a todos los impuestos:
| Trámite | Año correspondiente y fecha en 2026 |
|---|---|
| Impuesto inmobiliario anual de Vancouver | Anticipo de 2026: 3 de febrero; impuesto principal: 3 de julio. |
| Vancouver Empty Homes Tax | Año de referencia 2025: declaración el 3 de febrero; impuesto, si corresponde, el 16 de abril. |
| BC SVT | Ejercicio 2025: declaración el 31 de marzo; impuesto, si corresponde, el 2 de julio. |
| Reclamación inicial de BC Assessment | Aviso de valoración 2026: 2 de febrero a las 23:59, hora estándar del Pacífico; procedimiento distinto de la declaración tributaria. |
La guía de reclamación PARP de BC Assessment confirma el plazo del 2 de febrero de 2026 y que la valoración de 2026 refleja el mercado del 1 de julio de 2025. La reclamación debe referirse a errores de valoración o datos, respaldados con inmuebles comparables; no sirve para cambiar un tipo impositivo solo porque parezca alto. Primero se consulta a BC Assessment; tras una decisión de PARP existe una segunda vía independiente ante PAAB. Presentar a tiempo no elimina la necesidad de preparar pruebas para la audiencia. Una reclamación tardía o con un defecto sustancial puede ser rechazada.
Si se cuestiona una liquidación provincial del SVT, deben consultarse los canales de recurso propios del SVT para saber qué decisiones se pueden recurrir y en qué plazo, sin copiar la fecha de BC Assessment. Recurrir no suspende automáticamente la obligación de pagar. Las consultas sobre la cuenta municipal anual o el Empty Homes Tax corresponden a la ciudad. Esta información general no determina la situación fiscal individual. Copropiedad, fideicomisos, ingresos transfronterizos o cambios de uso requieren revisión por el profesional jurídico de la operación o un especialista fiscal cualificado. Para otros preparativos de instalación y alquiler, consulta la guía de vida en Canadá.